בית


משכנתא לכל מטרה: מה זה, מי זה מתאים לו ומה המגבלות
 תוכן עניינים
 תוכן עניינים
עודכן לאחרונה: 21/10/2026
הריביות בתוכן מעודכנות לפי ריבית פריים 4.75% (ריבית בנק ישראל 3.25%, נכון לאוקטובר 2026)
משכנתא לכל מטרה היא הלוואה שמובטחת בשעבוד דירה שכבר בבעלותכם, ואינה משמשת לרכישת זכות במקרקעין. הכסף יכול ללכת לשיפוץ, לסגירת חובות או להון חוזר.
| בקצרה |
|---|
| בנק רשאי לאשר עד 70% מימון, אבל רק אם החלק שמעל 50% לא עולה על 200,000 ש"ח. |
| מ־1.10.2026 יחס ההחזר להכנסה (PTI) נבחן על כל ההלוואות המשועבדות לאותו נכס, בכל גוף מלווה. |
| תקרת העלות הממשית לפי חוק אשראי הוגן היא ריבית בנק ישראל ועוד 15 נקודות אחוז, כלומר 18.25% נכון ל־21.10.2026. |
| הוראה 329 חלה על בנקים ואינה חלה על גופים חוץ בנקאיים, אבל תקרת העלות חלה על שניהם. |
| הסיכון המרכזי: אי עמידה בהחזרים עלולה להגיע עד להליכי הוצאה לפועל על הדירה. |
"רק תבקש" הוא אתר מידע ואינו גוף מלווה. המאמר מסביר את הכללים כפי שהם מופיעים במקורות שבסוף, ואינו מחליף בדיקה מול הבנק או הגוף שאליו תפנו. בכפוף לאישור הגוף המלווה, התנאים בפועל נקבעים אצלו.
מה זה ומה זה לא
בהלוואה לכל מטרה הדירה משמשת כבטוחה. אם ההחזרים לא משולמים, הגוף המלווה יכול לפעול מול הנכס.
בגלל הבטוחה, ההלוואה נחשבת בדרך כלל זולה יותר מהלוואה ללא בטוחה. זה אינו כלל קבוע, והעלות בפועל תלויה בתנאים שתקבלו.
ההבדל מול משכנתא לרכישה הוא במטרה ובמגבלות. בהלוואה לכל מטרה הכללים אחרים, והם מפורטים בהמשך. מידע כללי על הלוואות מסוג זה אפשר למצוא גם בעמוד הלוואות כנגד נכס.
כמה אפשר לקבל: שיעור מימון מרבי לפי מטרה
הכלל מופיע בסעיף 10א להוראת ניהול בנקאי תקין 329, והוא בתוקף מיום פרסום חוזר 2840 (8.2.2026). לפיו בנק רשאי לאשר הלוואה לכל מטרה במשכון דירה, שלא לרכישת זכות במקרקעין, עד 70% מימון. התנאי: הסכום שמעל 50% מערך הדירה לא יעלה על 200,000 ש"ח.
בפועל, עד 50% מערך הדירה אין את המגבלה הזו, ובין 50% ל־70% אפשר להוסיף רק עד 200,000 ש"ח. בשאלות ותשובות של בנק ישראל מצוין שבלי הסעיף הזה התקרה להלוואה לכל מטרה היא 50%.
שיעורי המימון המרביים בהוראה 329
| מטרת ההלוואה | מימון מרבי משווי הדירה | הערה |
|---|---|---|
| רכישת דירה יחידה | 75% | מגבלת LTV לרכישה |
| רכישת דירה חליפית | 70% | מגבלת LTV לרכישה |
| רכישת דירת השקעה | 50% | מגבלת LTV לרכישה |
| לכל מטרה, בסיס | 50% | בלי סעיף 10א |
| לכל מטרה, לפי סעיף 10א | עד 70% | החלק מעל 50% עד 200,000 ש"ח |
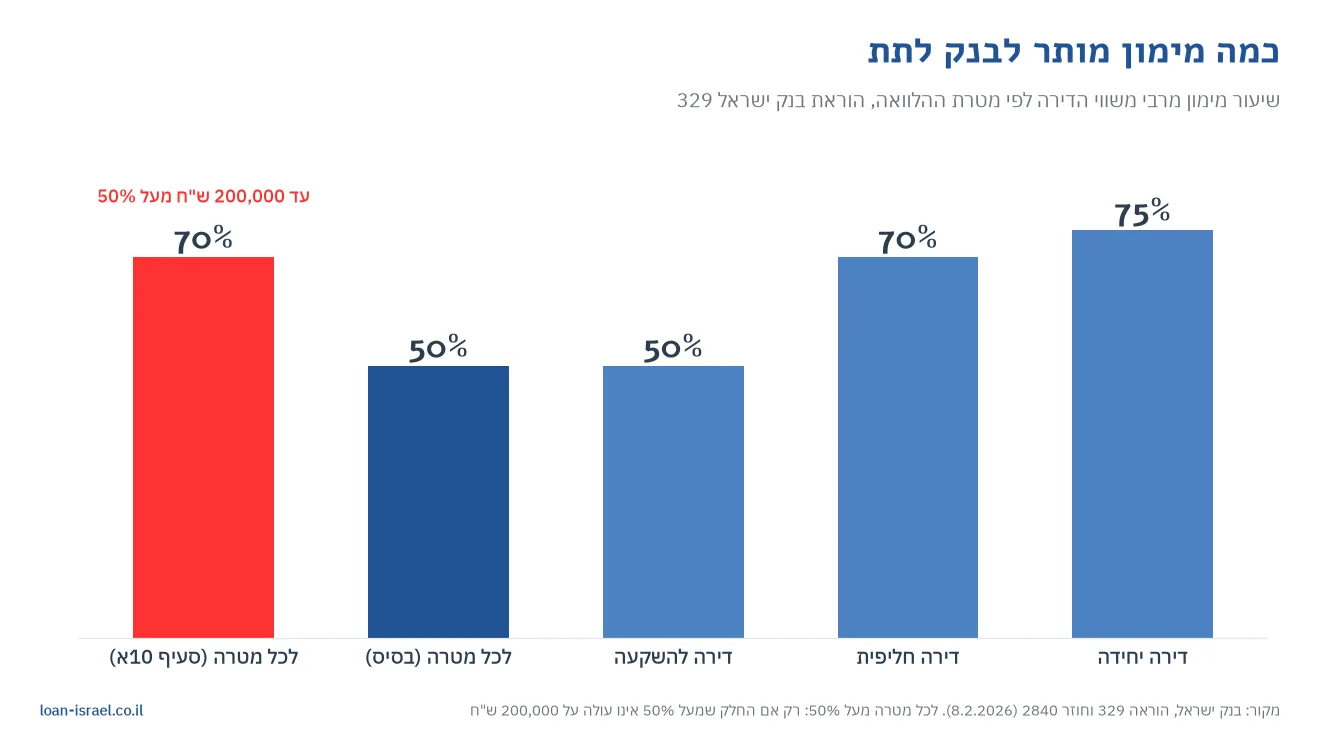
בתרשים רואים את חמש התקרות זו לצד זו, ובולט שההלוואה לכל מטרה מגיעה ל־70% רק בכפוף למגבלת ה־200,000 ש"ח.
כדי להבין מה זה אומר בכסף, הנה חישוב לדוגמה לפי הכלל: הסכום המרבי הוא הנמוך מבין 70% מהשווי ובין 50% ועוד 200,000 ש"ח. שווי הדירות הם לדוגמה בלבד, ללא הלוואות קודמות על הנכס.
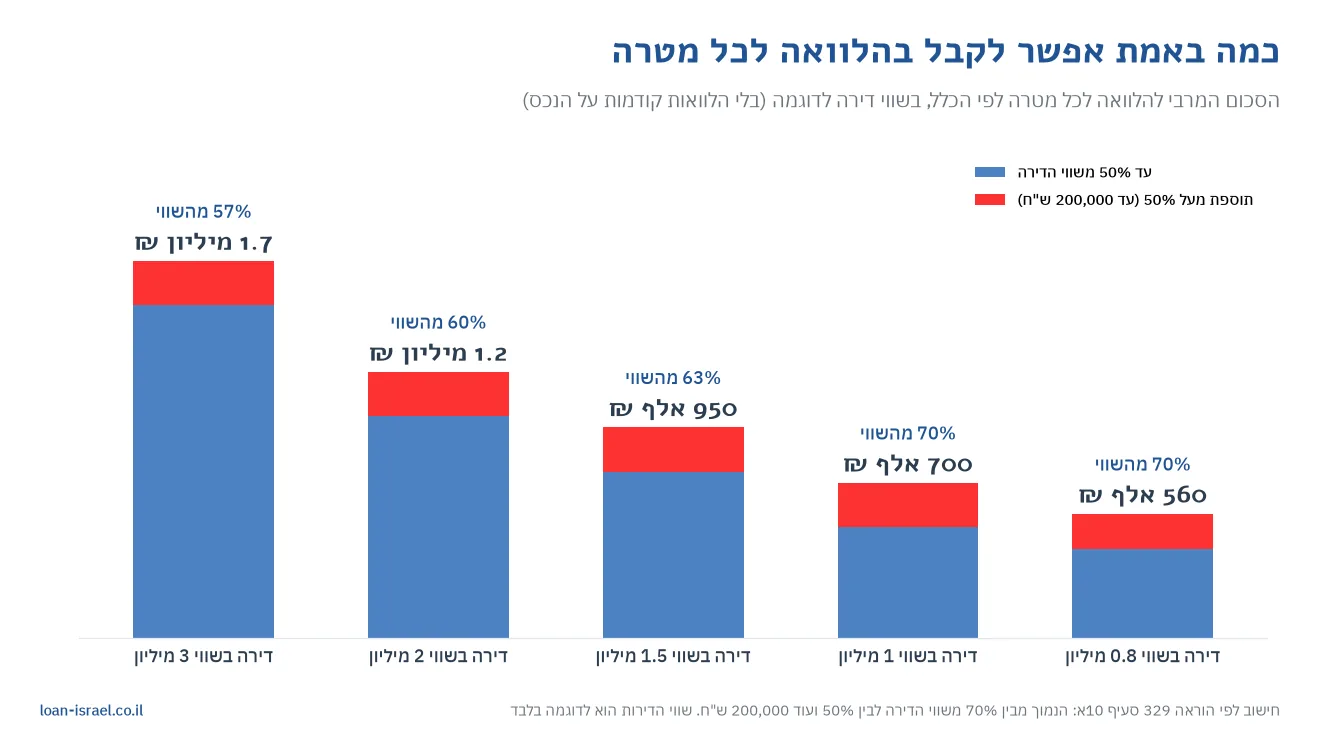
בדוגמאות האלה, בדירה בשווי 0.8 או 1 מיליון ש"ח התקרה היא 70% (560 אלף ו־700 אלף), ובשווי גבוה יותר היא יורדת ל־63% ב־1.5 מיליון, 60% ב־2 מיליון ו־57% ב־3 מיליון, כי מגבלת ה־200,000 ש"ח הופכת למגבילה.
המילה בהוראה היא "רשאי", לא "חייב", ולכן בנק יכול להציע פחות מהתקרה והוא נשאר בשיקול דעתו. שיעור המימון נספר יחד עם יתרות של הלוואות קודמות שמובטחות באותה דירה (סעיף 4 בהוראה), כך שמשכנתא פעילה נכנסת לחישוב.
בחלק מהאתרים תמצאו "מיולי 2026 עד 70%" או "בנק נותן עד 50% בלבד". לפי המסמכים של בנק ישראל, הראשון שגוי בתאריך ובתנאי, והשני אינו מעודכן.
מה השתנה ב־1.10.2026
שינוי נדחה מ־1.7.2026 ל־1.10.2026 (חוזר 2852 מ־30.6.2026), והוא חל כבר עכשיו. מה כלול בו:
- יחס ההחזר להכנסה (PTI) כולל את כל ההלוואות המובטחות בשעבוד אותו נכס, בכל גוף מלווה, אם פירעונן מעל 18 חודשים.
- מגבלת הריבית המשתנה (שני שלישים) חלה על סך האשראי באותו נכס באותו בנק, ולא על כל הלוואה בנפרד.
מי שלקח בעבר הלוואה כנגד הדירה בגוף אחד וניגש לגוף אחר, ימצא שההחזר הקיים נספר.
יש חריג: לפי גרסת השאלות והתשובות שנקראה, הלוואות לכל מטרה עד 120,000 ש"ח מצטבר פטורות ממגבלות ה־PTI. כדאי לוודא מול הבנק שהחריג לא שונה מאז.
למי זה מתאים ולמי פחות
זה יכול להתאים ל:
- בעל דירה עם הון עצמי בנכס.
- מי שיש לו הכנסה יציבה והחזר חודשי שהוא יודע לעמוד בו לאורך זמן.
- מי שיש לו מטרה ברורה לכסף.
מי שמחפש סכום גדול יחסית לשווי הדירה צריך לזכור שמעל 50% התקרה היא 200,000 ש"ח נוספים, ולא יותר.
זה פחות מתאים במקרים האלה:
- הכסף נדרש לצורך שוטף שחוזר על עצמו.
- ההחזר החודשי כבר מכביד.
- יש כמה הלוואות על הדירה שיחד כבר קרובות למגבלות.
ההוצאה לפועל על נכס מגורים היא תרחיש שרוצים להימנע ממנו מראש.
עלות וסיכון
העלות מורכבת מריבית, מהצמדה אם יש, ומעמלות. בהחלטת הריבית של 21.10.2026 הותיר בנק ישראל את הריבית ללא שינוי, על 3.25%, והפריים נגזר ממנה בתוספת 1.5% (4.75%). הריבית משתנה מעת לעת, ולכן בדקו את הריבית העדכנית באתר בנק ישראל לפני כל חישוב או חתימה.
חוק אשראי הוגן קובע תקרה לעלות הממשית של הלוואה בש"ח: ריבית בנק ישראל ועוד 15 נקודות אחוז. נכון ל־21.10.2026, לפי הריבית הנוכחית, זה 18.25% (3.25 ועוד 15). הריבית הקובעת היא זו שידועה ביום כריתת החוזה.
לא כדאי להסתמך על מספר קבוע שמופיע באתרים. נתון של 19% שמופיע באחד מהם נראה כמבוסס על ריבית ישנה. להלוואה ממלווה מוסדי עד שלושה חודשים תוספת אחרת, וריבית פיגורים כפופה לתקרה נפרדת.
מעבר לריבית יש עלויות נלוות, כמו שמאות, עורך דין, עמלת פתיחת תיק ורישום המשכון. אגרת רישום משכנתה לשנת 2026 היא 188 ש"ח. לגבי שמאות, עורך דין ועמלת פתיחת תיק לא ציינו סכומים, כי לא מצאנו להם מקור רשמי. בקשו מהגוף המלווה פירוט כתוב של כל העלויות לפני שאתם מחליטים.
הסיכון המרכזי הוא אי עמידה בהחזרים: היא עלולה להביא לריבית פיגורים ולהליכי הוצאה לפועל. כשהבטוחה היא הבית שלכם, זה לא עניין תיאורטי.
בנק מול גוף חוץ בנקאי: אילו כללים חלים
גופים חוץ בנקאיים אינם תאגידים בנקאיים, ולכן הוראה 329 אינה חלה עליהם. אין לנו תקרת מימון מספרית מאומתת עבורם, ושיעורים שמופיעים באתרי תוכן אינם מקור רשמי.
| נושא | בנק | גוף חוץ בנקאי |
|---|---|---|
| מגבלות הוראה 329 | חלות | אינן חלות, ואין תקרת מימון מאומתת |
| תקרת עלות ממשית | ריבית בנק ישראל ועוד 15 נק' אחוז | אותה תקרה, נכון ל־21.10.2026 18.25% |
| PTI מ־1.10.2026 | כולל את כל ההלוואות המשועבדות לאותו נכס | לא אימתנו, שאלו את הגוף איך הוא מחשב |
| בדיקת רישיון | לא נדון כאן | בדיקה ב־fsl.cma.gov.il לפני פנייה |
את הרישיון בודקים באתר רישוי נותני שירותים פיננסיים של רשות שוק ההון (fsl.cma.gov.il). לפי החוק, החוזה צריך להיות בכתב ולפרט סכום, ריבית, הצמדה, עלות כוללת, ריבית פיגורים, מועדים ופירעון מוקדם. אפשרויות נוספות מפורטות בעמוד הלוואה חוץ בנקאית.
איחוד חובות ונכס עם משכנתא קיימת
אנשים רבים שוקלים הלוואה כנגד הדירה כדי לסגור כמה הלוואות קטנות ויקרות. בנק ישראל קובע שהלוואה למחזור מסווגת לפי מטרת ההלוואה המקורית (רכישה או לכל מטרה), ובמחזור של כמה הלוואות החלוקה היא פרופורציונלית. הכללים על מימון ועל PTI חלים גם על איחוד בשעבוד הדירה.
כדאי לבדוק אם ההחזר החודשי יורד רק בגלל פריסה ארוכה יותר, והאם העלות הכוללת לאורך זמן גבוהה או נמוכה מהמצב הקיים. אין לנו מספר אמין לגבי "חיסכון טיפוסי", ולכן כל השוואה צריכה להיעשות עם הנתונים האישיים שלכם, למשל במחשבון משכנתא.
עוד על הנושא בעמוד איך להקטין החזר באיחוד הלוואות, ובעמודים איחוד הלוואות ומחזור הלוואה.
כשיש כבר משכנתא על הדירה, ההלוואה החדשה נבחנת יחד איתה, בשיעור המימון הכולל ובהחזר הכולל. כמה שאלות נשארו בלי מקור רשמי שאימתנו:
- האם נדרשת הסכמה של בן או בת זוג או של שותף בנכס.
- איך נרשם שעבוד נוסף בטאבו.
- האם נדרשת הסכמת הגוף שנתן את המשכנתא הראשונה.
אל תניחו תשובה, ובררו אותן מראש עם עורך דין ועם הבנק.
סירוב והצעד הבא
מתן אשראי בבנק נתון לשיקול דעת עסקי, ואין זכות מוקנית לקבל אשראי. סירוב אינו סוף הדרך, אבל כדאי להבין את הסיבה.
אפשר להזמין דוח ריכוז נתונים אחד ללא תשלום בכל שנה קלנדרית, באזור האישי באתר נתוני אשראי או בטלפון *6194. אם יש טעות, אפשר להגיש בקשה לתיקון, ולעקוב אחרי הטיפול בה באזור האישי. עוד בעמוד הלוואות לאחר סירוב.
אם אתם שוקלים הלוואה כנגד הדירה
- רשמו את כל ההלוואות המשועבדות כבר לנכס ואת ההחזר החודשי שלהן.
- הגדירו סכום ומטרה.
- בדקו את ההחזר הכולל במחשבון.
- בקשו הצעות מהבנק ומגורם נוסף, והשוו עלות כוללת ולא רק החזר חודשי.
כל ההצעות בכפוף לאישור הגוף המלווה. אם ההון העצמי בדירה הוא נושא מרכזי, ראו גם הון עצמי לדירה.
מקורות
- בנק ישראל, מדיניות מוניטרית: https://www.boi.org.il/roles/monetary-policy/
- בנק ישראל, מועדי החלטות הריבית: https://www.boi.org.il/roles/monetary-policy/interest-rate-dates
- בנק ישראל, חוזר 2840 (הוראה 329): https://www.boi.org.il/media/ptciib1v/h2840.pdf
- בנק ישראל, עמוד חוזר 2840: https://www.boi.org.il/roles/supervisionregulation/circulars/cir2840/
- בנק ישראל, שאלות ותשובות להוראה 329: https://www.boi.org.il/media/emunmobp/202601.pdf
- בנק ישראל, חוזר 2852: https://www.boi.org.il/media/hjrlkrse/h2852.pdf
- חוק אשראי הוגן, תוספת ראשונה (עותק לא רשמי): https://knesset-tracker.co.il/knesset/statute/2000450
- נתוני אשראי, דוח ריכוז נתונים: https://www.creditdata.org.il/publications/report/
- נתוני אשראי, תיקון מידע: https://www.creditdata.org.il/information/guide-3/
- רשות שוק ההון, רישוי נותני שירותים פיננסיים: https://fsl.cma.gov.il/
המידע אינו ייעוץ פיננסי.